Acheter un bien immobilier en Floride tout en vivant en France suppose d’organiser sa gestion locative avant même la signature. La méthode consiste à vérifier les conditions de location, choisir entre autogestion et délégation, puis établir un suivi précis des loyers, des dépenses et des interventions locales.
Un gestionnaire sur place peut prendre en charge les opérations quotidiennes, mais le propriétaire conserve des décisions importantes. Pour limiter les imprévus, il doit définir les responsabilités de chacun, contrôler les résultats financiers et préparer ses obligations fiscales dans les deux pays.
Vérifier les conditions de location avant d’acheter
Un logement disponible à la vente n’est pas nécessairement compatible avec toutes les formes de location. Avant de s’engager, il faut examiner les restrictions locales, les charges de propriété et les responsabilités d’entretien.
Un achat à l’étranger demande également de coordonner les vérifications françaises avec celles réalisées sur place. Les précautions d’un achat à l’étranger présentées par l’immobilier des notaires rappellent l’intérêt d’un conseil français associé à un interlocuteur juridique local.
En Floride, les condos (appartements en copropriété), townhomes (maisons de ville) et maisons individuelles peuvent impliquer des charges et obligations différentes. Une association de propriétaires, appelée HOA, ou un règlement de condominium peut notamment encadrer les locations et l’entretien.
Pour un acquéreur installé en France, le choix entre appartement en copropriété, maison de ville et maison individuelle doit donc intégrer les charges, les règles de location et les responsabilités d’entretien. Orlando Immobilier présente ces différences dans son approche de l’investissement immobilier en Floride et indique proposer un accompagnement associé à une gestion locale. Cette ressource permet d’intégrer la question de l’exploitation dès l’étude du bien, sans préjuger de ses revenus futurs.
Choisir le modèle locatif adapté au bien
Le type de location détermine les démarches, les interventions à organiser et le temps de gestion nécessaire. Trois configurations méritent d’être distinguées.
Location résidentielle longue durée
Ce modèle repose sur l’occupation du logement dans le cadre d’un bail résidentiel. La gestion concerne principalement la recherche et la sélection des locataires, l’encaissement des loyers, l’entretien et le renouvellement éventuel du bail.
La rotation des occupants peut être moins fréquente que dans une location touristique, mais les vacances locatives, les réparations et les impayés restent possibles. Le propriétaire doit prévoir leur traitement selon les règles applicables en Floride.
Location saisonnière
La location de courte durée implique généralement davantage de rotations : réservations, accueil, ménage, contrôle des équipements et interventions entre les séjours. Elle nécessite donc une organisation locale adaptée.
En Floride, certaines locations de vacances relèvent d’une procédure de licence auprès du Department of Business and Professional Regulation (DBPR). Les règles municipales, celles du comté et les restrictions des associations peuvent également intervenir. Une licence étatique ne vaut pas autorisation universelle.
Avant toute location touristique
- Vérifier les règles applicables dans la ville et le comté.
- Lire les restrictions du condominium ou de l’association de propriétaires.
- Identifier les licences nécessaires au modèle d’exploitation envisagé.
- Organiser l’accueil, le ménage, les inspections et les urgences.
Usage personnel et location mixte
Un propriétaire peut souhaiter occuper ponctuellement son logement et le louer pendant d’autres périodes. Il faut alors organiser les disponibilités, vérifier les restrictions applicables et intégrer les périodes sans recettes au budget.
Cette formule demande également de distinguer les dépenses liées à l’usage personnel et à l’activité locative pour leur traitement comptable et fiscal.
Quel niveau de gestion déléguer depuis la France ?
Trois organisations sont envisageables. Leur intérêt dépend du temps disponible, des compétences du propriétaire et de sa capacité à mobiliser des intervenants fiables sur place.
| Organisation | Répartition des opérations | Charge, relais locaux et coûts à examiner |
|---|---|---|
| Autogestion | Le propriétaire assure l’administration et sollicite des prestataires locaux pour les interventions. | Forte disponibilité personnelle, coordination des visites et réparations, coût des prestations ponctuelles. |
| Délégation partielle | Les missions sont réparties entre le propriétaire et des intervenants locaux identifiés. | Responsable désigné pour chaque tâche, coordination conservée et coût des prestations déléguées. |
| Gestion intégrale | Un gestionnaire prend en charge les missions définies au contrat. | Honoraires et exclusions à comparer, disponibilité du relais local et contrôle des rapports. |
Autogestion avec relais locaux
Le propriétaire conserve la recherche des occupants, les décisions administratives et le suivi des paiements. Il peut faire intervenir des prestataires pour les visites, inspections ou réparations. Cette formule exige une disponibilité régulière et une bonne connaissance des pratiques locales.
Délégation partielle
Le propriétaire conserve certaines fonctions, par exemple les décisions financières, et confie les interventions matérielles à des professionnels locaux. Il faut désigner clairement la personne responsable de chaque tâche : un incident ne doit pas rester sans interlocuteur.
Gestion locative intégrale
Le gestionnaire peut assurer la mise en location, les échanges avec les occupants, les encaissements et la coordination de l’entretien. Le périmètre reste celui du contrat : la délégation n’enlève pas au propriétaire la nécessité de contrôler les comptes et les décisions importantes.
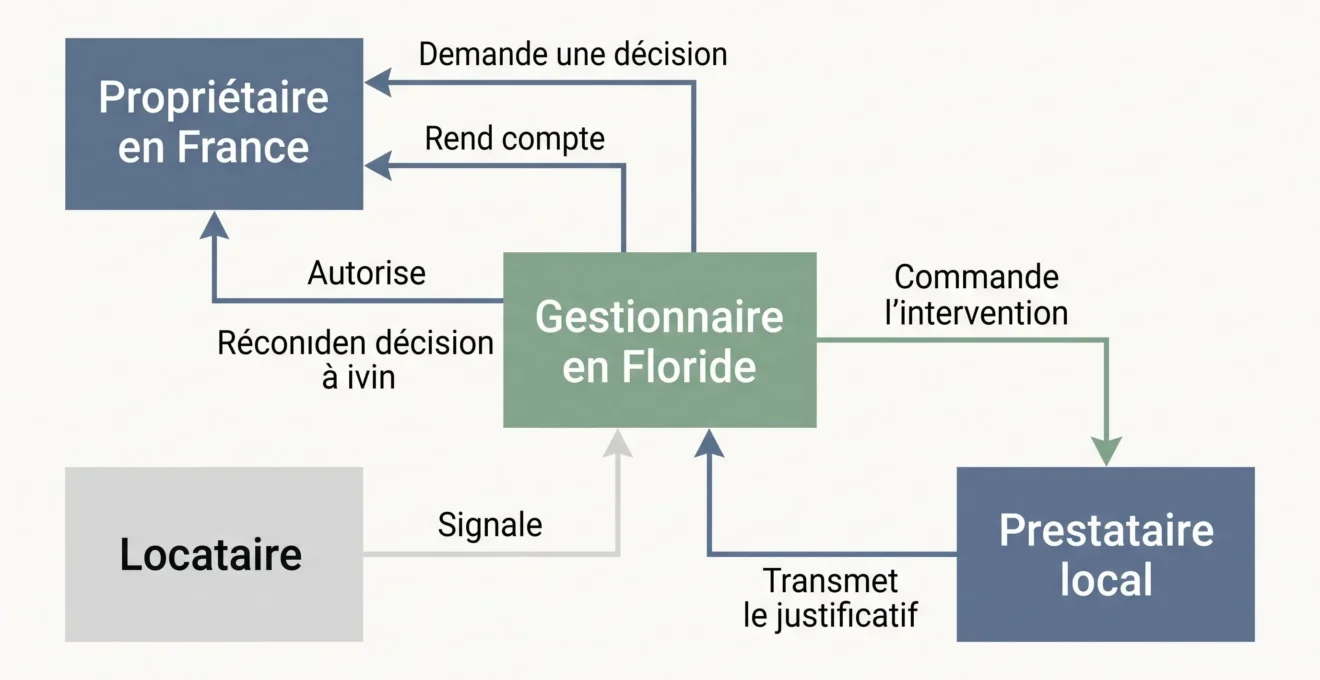
Quel que soit le niveau de délégation, les responsabilités doivent rester lisibles pour le propriétaire comme pour les occupants. Les missions du gestionnaire immobilier comprennent notamment la coordination des échanges, des paiements et des interventions ; leur périmètre concret dépend toutefois du contrat et du droit local.
Sécuriser le mandat et le suivi quotidien
Le choix d’un gestionnaire ne repose pas uniquement sur ses honoraires. Il faut comparer ce qu’il réalise effectivement, les frais additionnels et les décisions qu’il peut prendre sans autorisation préalable.
Contrat, honoraires et autorisations
Demandez des propositions détaillées et comparez-les sur un périmètre identique. Vérifiez l’identité professionnelle, les habilitations nécessaires aux activités proposées, la zone couverte et les procédures en cas d’urgence. Le mandat doit préciser qui conserve les fonds et comment les dépenses sont justifiées.
- Prestations incluses et exclusions
- Honoraires et frais supplémentaires
- Pouvoir de sélection des occupants
- Plafond d’autorisation des réparations
- Gestion des fonds et justificatifs
- Durée, résiliation et fréquence des rapports
Loyers, incidents et justificatifs
Chaque mois, rapprochez les loyers attendus des encaissements et identifiez les périodes de vacance pour expliquer les écarts. Comparez ensuite les dépenses aux factures et, lorsque le mandat l’exige, aux devis et autorisations correspondants. Vérifiez également quels incidents restent ouverts et demandez au relais local une explication pour les opérations non justifiées ou non clôturées. Un portail propriétaire facilite l’accès aux documents, mais ne prouve pas à lui seul l’exactitude des rapports ni l’exécution des travaux.
- Le locataire ou une inspection signale l’incident.
- Le relais local évalue l’urgence et sollicite un devis si nécessaire.
- Le propriétaire autorise la dépense selon les seuils prévus.
- Le prestataire intervient et transmet sa facture ou son compte rendu.
- Le gestionnaire clôture le dossier et l’intègre au suivi.
Le mandat peut prévoir une intervention immédiate en cas d’urgence. Pour les autres travaux, photos, devis et factures permettent au propriétaire de comprendre la dépense, sans prétendre remplacer une expertise technique sur place.
Calculer ce que rapporte réellement la location
Un loyer annoncé ne correspond pas au revenu disponible. Il faut partir des sommes effectivement encaissées, puis déduire les dépenses d’exploitation : gestion, entretien, assurances, taxes immobilières, charges associatives et autres frais pertinents.
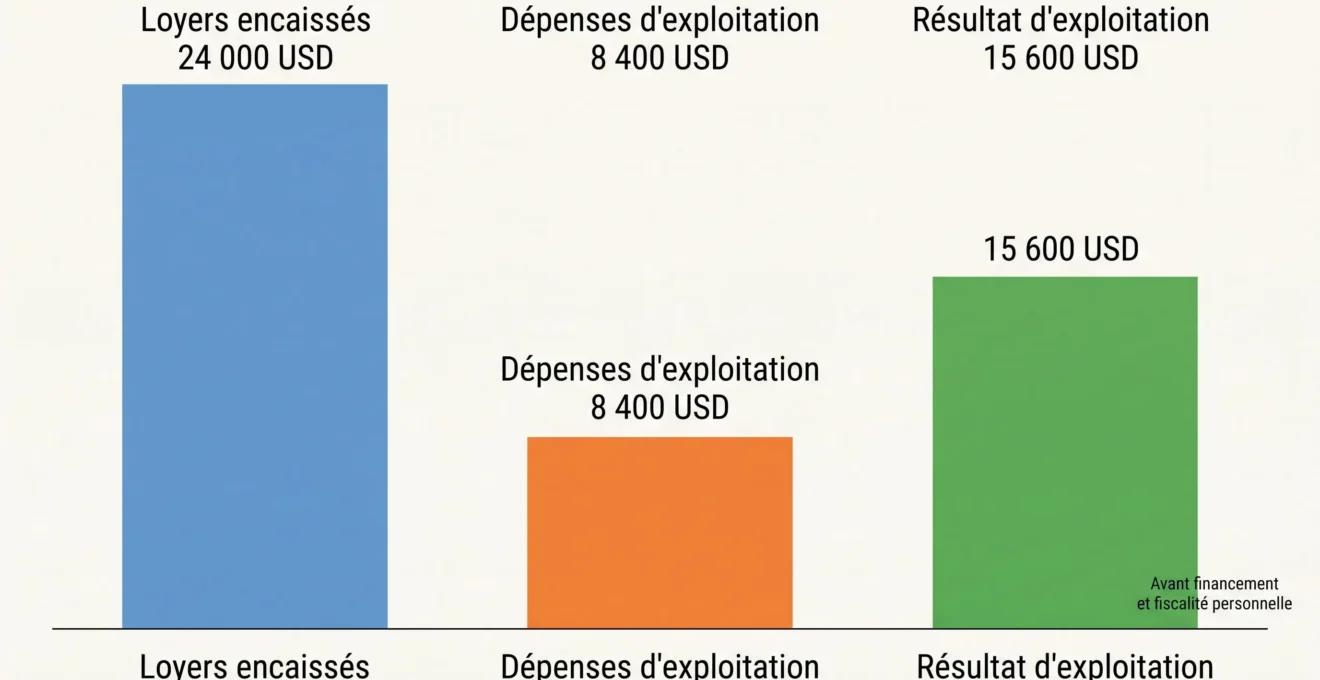
Voici un exemple entièrement hypothétique, qui ne représente ni un tarif ni un rendement moyen en Floride. Les 24 000 USD correspondent aux loyers effectivement encaissés dans cette simulation, tandis que les 8 400 USD regroupent les dépenses d’exploitation retenues pour ce calcul simplifié. Une perte de loyers déjà reflétée dans les encaissements ne doit pas être déduite une seconde fois.
- Loyers annuels encaissés : 24 000 USD.
- Dépenses d’exploitation annuelles retenues : 8 400 USD.
- Résultat d’exploitation : 24 000 − 8 400 = 15 600 USD.
- Coût total d’acquisition supposé : 300 000 USD.
- Rendement d’exploitation illustratif : 15 600 ÷ 300 000 × 100 = 5,2 %.
Ce ratio est calculé avant financement et fiscalité personnelle. Si le logement comporte un emprunt, les remboursements doivent être examinés séparément pour mesurer la trésorerie disponible. Une réserve pour travaux exceptionnels et une hypothèse de vacance réaliste sont également nécessaires dans une prévision.
Enfin, les flux américains doivent d’abord être comparés dans une même devise, généralement le dollar. La conversion en euros et les fluctuations du taux de change constituent une analyse supplémentaire pour un investisseur résidant en France.
Organiser les obligations fiscales entre les deux pays
La gestion courante du logement et les déclarations fiscales sont deux missions différentes. Un mandataire immobilier ne prend pas automatiquement en charge toutes les obligations personnelles de son client.
Revenus immobiliers et convention fiscale
Pour un résident fiscal français, les loyers perçus à l’étranger doivent être examinés au regard des déclarations françaises et de la convention fiscale applicable. L’administration détaille la déclaration des revenus étrangers, notamment l’annexe 2047 lorsque celle-ci est requise. La déclaration en France ne signifie pas nécessairement une double imposition.
Du côté américain, le traitement fiscal dépend notamment du statut du propriétaire, de son mode de détention et de la nature des revenus. Certaines options fiscales fédérales sont soumises à conditions. Une analyse coordonnée par des professionnels compétents dans les deux pays permet de déterminer les formalités applicables.
Comptes étrangers et pièces à conserver
Conservez les baux, relevés de loyers, factures, rapports de travaux et documents fiscaux. Ils facilitent le rapprochement des comptes et la préparation des déclarations.
Si le propriétaire détient un compte bancaire américain entrant dans le champ de l’obligation déclarative, celui-ci doit également être examiné séparément des loyers. La déclaration des comptes étrangers est présentée sur Service-Public avec le formulaire 3916-3916 bis et ses conditions d’utilisation.
Avant de mettre le logement en location, il reste donc trois décisions à formaliser : les conditions d’exploitation autorisées, les responsabilités du relais local et le contrôle des dépenses. Une fois les loyers prévisionnels et les charges rassemblés sur une base comparable, le propriétaire peut aussi calculer son taux de rentabilité pour apprécier son projet sans confondre rendement théorique et trésorerie réellement disponible.