Ce contenu est fourni à titre informatif et ne constitue pas un conseil en gestion de patrimoine. Consultez un conseiller financier ou notaire pour toute décision patrimoniale.
Obtenir une estimation de mensualité ou de capacité d’emprunt est devenu un réflexe pour tout futur acheteur. Cependant, derrière les chiffres affichés par un simulateur se cachent des variables cruciales comme le TAEG ou l’assurance emprunteur. Pour sécuriser la faisabilité de votre projet dès le départ, il est essentiel d’initier votre démarche de crédit immobilier en ligne auprès d’acteurs de confiance. Cette anticipation permet de transformer une simple estimation en une projection réaliste, intégrant les paramètres bancaires de 2026 pour préparer votre dossier en toute sérénité.
Vos 4 repères pour décrypter une simulation en 60 secondes
- La mensualité affichée peut exclure l’assurance emprunteur, ce qui explique un écart de 100 à 200 € avec l’offre réelle.
- Le TAEG intègre tous les frais (garantie, dossier, assurance) : c’est l’indicateur légal à comparer, pas le taux nominal.
- Allonger la durée réduit la mensualité mais augmente significativement le coût total des intérêts sur 20 ou 25 ans.
- Votre capacité d’emprunt dépend du taux d’endettement de 35 % maximum et du reste à vivre imposé par la banque.
Déchiffrer la mensualité affichée : au-delà du montant brut
Prenons une situation classique : un couple de trentenaires lance une simulation pour un prêt de 250 000 € sur 20 ans. L’outil affiche une mensualité de 1 210 €, montant qui semble compatible avec leur budget. Trois semaines plus tard, lors du rendez-vous avec le conseiller bancaire, la mensualité annoncée grimpe à 1 350 €. L’écart de 140 € provient de l’assurance emprunteur, souvent absente des simulations simplifiées ou calculée sur une base forfaitaire très optimiste. (La pratique bancaire démontre que) cette omission constitue la première source de malentendu entre l’estimation initiale et l’offre formelle.
La mensualité affichée par un simulateur se compose en réalité de trois éléments distincts : le remboursement du capital emprunté, les intérêts calculés selon le taux nominal, et l’assurance emprunteur. Certains outils intègrent cette dernière par défaut, d’autres la mentionnent en option, d’autres encore l’excluent totalement du calcul. L’assurance peut représenter entre 0,25 et 0,45 point supplémentaire sur le taux global selon l’âge, l’état de santé et les garanties choisies. Sur un prêt de 200 000 € à 1,5 % sur 20 ans, une assurance à 0,35 % alourdit la mensualité d’environ 58 €.
Attention : Écarts simulation-offre : les 3 postes qui font grimper la facture
- Assurance emprunteur non intégrée ou calculée sur une base forfaitaire basse (+100 à 200 € mensuels selon profil)
- Frais de garantie hypothécaire ou cautionnement mutuel absents de l’estimation initiale (1 à 2 % du montant emprunté)
- Frais de dossier bancaire et frais d’évaluation du bien rarement mentionnés dans les simulations grand public
L’erreur la plus couramment constatée dans les dossiers consiste à valider un budget d’achat en se basant sur la mensualité hors assurance. Lorsque l’offre formelle arrive, le dépassement du seuil de 35 % de calcul du taux d’endettement peut entraîner un refus ou exiger une révision à la baisse du montant emprunté. Vérifier dès la simulation que le total mensualité + assurance reste sous ce plafond évite cette déconvenue.
Taux d’intérêt nominal et TAEG : pourquoi l’écart change tout
Un simulateur affiche un taux de 1,50 % pour un prêt de 200 000 € sur 20 ans. La mensualité calculée s’établit à 965 €, soit un coût total de 231 600 € (31 600 € d’intérêts). Mais au moment de l’offre bancaire, le TAEG indiqué atteint 1,95 %. Sur la même durée, le coût grimpe à 237 800 €, soit 6 200 € supplémentaires. Cette différence révèle que le taux nominal, utilisé pour calculer les intérêts du prêt, ne représente qu’une partie du coût réel supporté par l’emprunteur.
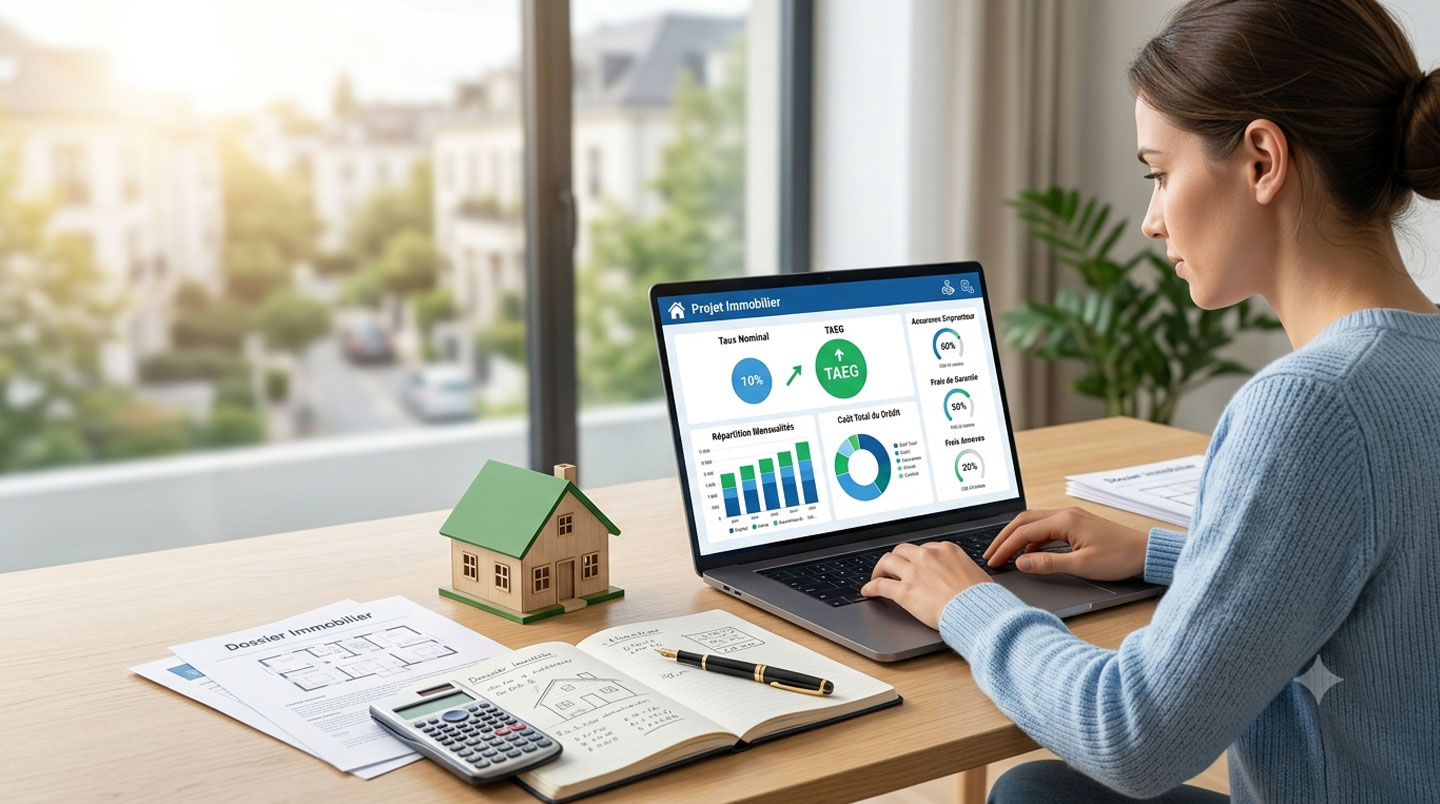
Selon l’article R.314-4 du code de la consommation rappelé dans la fiche pratique publiée par le Ministère de l’Économie, le TAEG (Taux Annuel Effectif Global) intègre obligatoirement les frais de dossier, le coût de l’assurance et des garanties obligatoires, les frais d’intermédiaires et les frais d’évaluation du bien. C’est ce taux global qui sert de référence légale pour comparer les offres de crédit et vérifier le respect du taux d’usure publié trimestriellement par la Banque de France.
| Indicateur | Taux nominal seul | TAEG complet | Écart |
|---|---|---|---|
| Taux affiché | 1,50 % | 1,95 % | +0,45 point |
| Mensualité (200k€, 20 ans) | 965 € | 1 024 € | +59 €/mois |
| Coût total du crédit | 231 600 € | 245 760 € | +14 160 € |
| Composantes incluses | Intérêts uniquement | Intérêts + assurance + garantie + frais dossier | — |
Les tendances du marché du crédit immobilier montrent que l’écart entre taux nominal et TAEG varie selon le profil emprunteur et la durée du prêt. Un jeune primo-accédant de 28 ans bénéficiera d’une assurance peu coûteuse (écart de 0,30 point environ), tandis qu’un emprunteur de 50 ans avec antécédents médicaux peut subir un surcoût de 0,60 point ou plus. Pour évaluer la pertinence d’une simulation, il convient de vérifier systématiquement si le TAEG est mentionné et calculé, ou si seul le taux nominal apparaît. Cette distinction permet d’apprécier la fiabilité d’une simulation de crédit avant d’engager des démarches plus formelles.
Coût total du crédit et durée : l’arbitrage qui pèse sur 20 ans
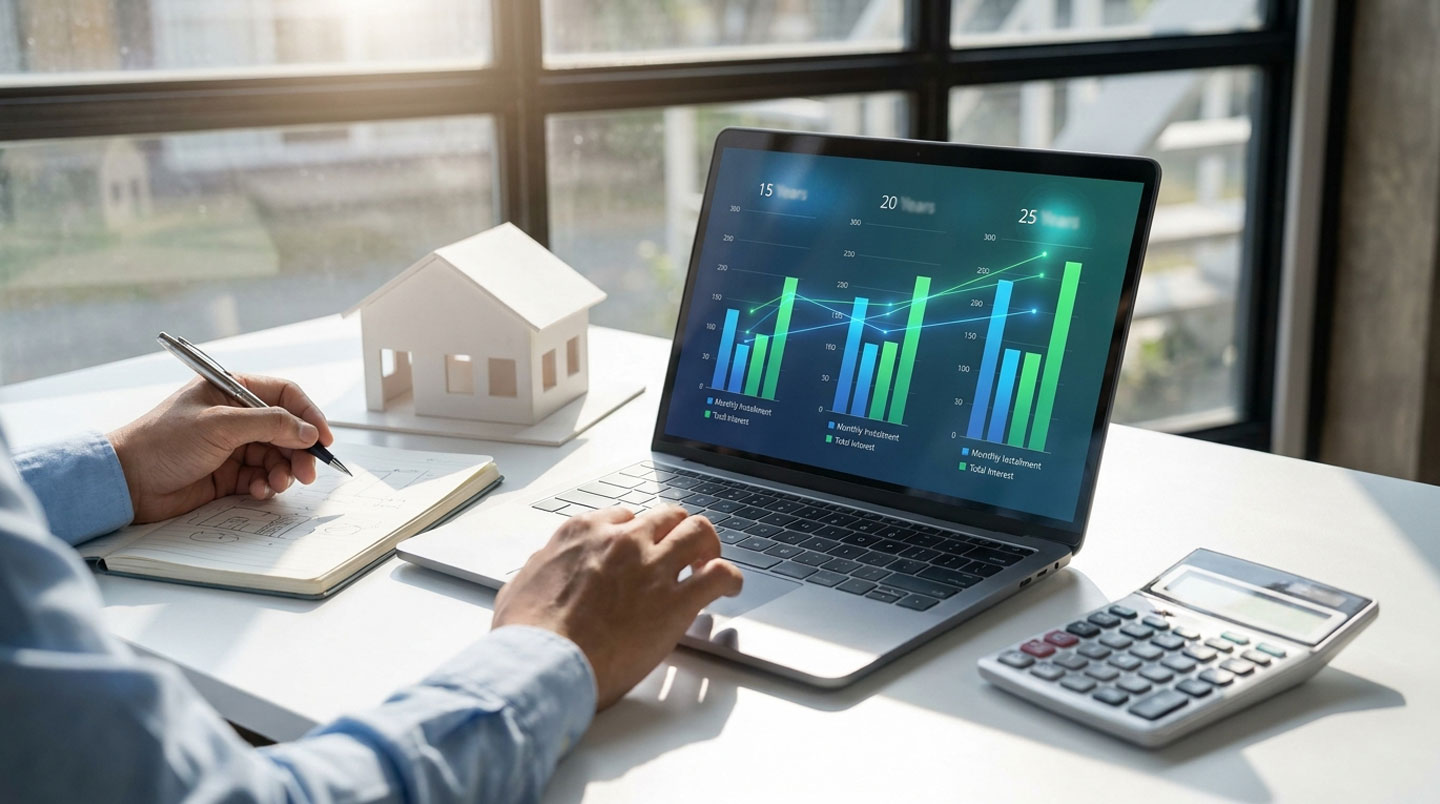
Imaginons le cas d’un ménage disposant de 3 500 € de revenus mensuels nets et envisageant un emprunt de 220 000 €. Sur 15 ans à 1,40 %, la mensualité atteint 1 475 €, soit 42 % des revenus, dépassant largement le seuil réglementaire de 35 %. Sur 20 ans au même taux, elle tombe à 1 155 €, ramenant l’endettement à 33 %, conforme aux critères bancaires. Sur 25 ans, elle descend à 967 €, libérant une marge budgétaire confortable. Mais cette souplesse immédiate a un prix : le coût total des intérêts bondit de 45 500 € (15 ans) à 57 200 € (20 ans), puis 70 100 € (25 ans), soit un surcoût de 24 600 € entre la durée la plus courte et la plus longue.
Selon le Panorama des prêts à l’habitat publié par la Banque de France en avril 2026, la durée initiale moyenne des nouveaux prêts immobiliers s’établit à 22 ans et 8 mois. Pour les primo-accédants, elle atteint 23 ans et 10 mois, avec un montant moyen emprunté de 178 000 €. Cette tendance à l’allongement reflète la volonté des emprunteurs de préserver leur capacité budgétaire mensuelle, mais aussi les contraintes imposées par le plafonnement du taux d’endettement.
La réglementation encadre strictement cette évolution : ainsi que la décision officielle du HCSF publiée sur economie.gouv.fr le précise, la maturité du crédit ne peut dépasser 25 ans (avec une tolérance de 2 ans de différé d’amortissement pour les VEFA).
| Critère | 15 ans | 20 ans | 25 ans |
|---|---|---|---|
| Mensualité (220k€, 1,40%) | 1 475 € | 1 155 € | 967 € |
| Coût total des intérêts | 45 500 € | 57 200 € | 70 100 € |
| Taux d’endettement (revenus 3500€) | 42 % | 33 % | 28 % |
| Capacité d’épargne mensuelle | 125 € | 445 € | 633 € |
| Conformité HCSF 35% | Non | Oui | Oui |
Plutôt que de subir une durée imposée par défaut, la transition vers un outil interactif permettant d’ajuster en temps réel les paramètres devient la norme pour arbitrer entre confort mensuel et optimisation du coût global. Cette transparence facilite les choix éclairés, loin des rendez-vous physiques où l’emprunteur découvre les chiffres sans avoir pu les anticiper.
Capacité d’emprunt vs projet réel : combler l’écart
Un profil courant est celui d’un couple de 33 ans, revenus cumulés de 4 200 € nets mensuels, disposant de 25 000 € d’apport. La simulation en ligne affiche une capacité d’emprunt de 220 000 €, mais le bien visé coûte 250 000 €. L’écart de 30 000 € entre capacité et besoin crée une impasse apparente. (Les chiffres du marché indiquent que) cette situation concerne une large part des primo-accédants confrontés à des prix de marché supérieurs à leur capacité théorique calculée strictement selon le taux d’endettement réglementaire de 35 %.
La capacité d’emprunt résulte d’un calcul simple : (revenus nets mensuels × 35 %) – charges de crédit en cours, puis multiplication par la durée et conversion selon le taux d’intérêt. Mais la banque vérifie également le reste à vivre, c’est-à-dire le montant disponible après paiement de la mensualité et des charges courantes. Ce seuil, généralement compris entre 800 et 1 000 € par adulte selon les établissements, peut bloquer un dossier même si le taux d’endettement respecte les 35 %. Un ménage avec 4 200 € de revenus, 1 400 € de charges fixes et une mensualité de 1 260 € dispose d’un reste à vivre de 1 540 €, acceptable pour deux adultes. Mais si la mensualité grimpe à 1 600 €, le reste à vivre tombe à 1 200 €, fragilisant l’acceptation du dossier.
-
Si votre apport est faible (< 10%) et que vous souhaitez une durée courte (15-17 ans) :
Révisez le montant du bien à la baisse ou envisagez un bien nécessitant des travaux différés pour étaler l’investissement.
-
Si votre apport est faible (< 10%) et que vous acceptez une durée longue (23-25 ans) :
Allongez la durée pour réduire la mensualité et respecter le taux d’endettement de 35%, tout en intégrant le surcoût d’intérêts dans votre projection.
-
Si votre apport est élevé (≥ 15%) et que vous souhaitez une durée courte (15-17 ans) :
Augmentez l’apport pour combler l’écart et maintenir la durée courte, optimisant ainsi le coût total du crédit.
-
Si votre apport est élevé (≥ 15%) et que vous acceptez une durée longue (23-25 ans) :
Intégrez un co-emprunteur (membre de la famille, conjoint non déclaré) pour augmenter les revenus pris en compte, ou ciblez les dispositifs d’aide (PTZ, prêt Action Logement).
L’expérience terrain montre qu’il faut privilégier les simulateurs les plus complets. Plutôt que de se contenter d’outils simplifiés générant des estimations trop optimistes, optez pour des plateformes qui intègrent dès le départ tous les paramètres (assurance, garantie, frais de dossier). Cette approche rigoureuse évite les désillusions lors de l’édition de l’offre de prêt formelle et permet d’ajuster votre budget d’achat immobilier en amont de vos visites.
Questions récurrentes sur l’interprétation des simulations
Pourquoi la mensualité de l’offre bancaire est-elle plus élevée que celle de ma simulation ?
L’écart provient principalement de l’assurance emprunteur, des frais de garantie et des frais de dossier qui ne sont pas toujours intégrés dans les simulateurs grand public. Une simulation affichant 1 200 € peut devenir 1 340 € une fois tous les frais ajoutés, notamment si vous avez plus de 40 ans ou des antécédents médicaux alourdissant le coût de l’assurance.
Le TAEG affiché dans ma simulation engage-t-il la banque ?
Non. Seule l’offre de prêt formelle, remise après étude complète du dossier, engage juridiquement l’établissement. Le TAEG d’une simulation reste indicatif et peut varier selon votre profil réel, les conditions de marché au moment de la demande et les garanties exigées. Vous disposez ensuite d’un délai de rétractation de 10 jours après réception de l’offre, comme le rappelle la réglementation en vigueur.
Ma capacité d’emprunt affichée est-elle garantie par la banque ?
La capacité d’emprunt calculée par un simulateur repose sur des hypothèses moyennes (taux, assurance, reste à vivre standard). La banque effectuera sa propre évaluation en tenant compte de votre situation précise : charges réelles, crédits en cours, stabilité professionnelle, apport personnel. Un dossier fragile (CDD, revenus variables, charges élevées) peut réduire significativement la capacité initialement estimée.
Dois-je comparer uniquement le taux nominal ou le TAEG entre plusieurs simulations ?
Le TAEG est l’indicateur légal de comparaison car il intègre tous les frais obligatoires (assurance, garantie, dossier). Comparer des taux nominaux seuls fausse l’analyse : un taux nominal de 1,40 % avec une assurance à 0,40 % coûte plus cher qu’un taux nominal de 1,50 % avec une assurance à 0,25 %. Privilégiez toujours le TAEG pour une comparaison fiable.
Puis-je me fier au coût total affiché si je prévois un remboursement anticipé partiel ?
Le coût total calculé par le simulateur suppose que vous remboursez l’intégralité du crédit sur la durée initiale. Tout remboursement anticipé partiel réduit le capital restant dû et donc les intérêts futurs, abaissant le coût final. Mais attention : certaines offres prévoient des pénalités de remboursement anticipé (plafonnées à 3 % du capital restant ou 6 mois d’intérêts), rarement mentionnées dans les simulations initiales.
Votre méthode pour exploiter vos simulations efficacement
-
Vérifiez que la mensualité affichée intègre bien l’assurance emprunteur, les frais de garantie et les frais de dossier pour éviter tout écart avec l’offre réelle.
-
Comparez systématiquement le TAEG entre plusieurs simulations, jamais le taux nominal seul qui masque une partie du coût total.
-
Testez plusieurs durées (15, 20, 25 ans) pour arbitrer entre mensualité confortable et optimisation du coût des intérêts sur la durée totale.
-
Calculez votre reste à vivre après paiement de la mensualité et des charges courantes pour anticiper l’évaluation bancaire et éviter un refus malgré un taux d’endettement conforme.
Les établissements bancaires insistent régulièrement sur l’importance de préparer son dossier en amont avec des simulations réalistes. Plutôt que de multiplier les estimations approximatives, privilégiez un outil transparent intégrant dès le départ tous les paramètres et permettant d’ajuster en temps réel votre projet. Cette approche vous placera en position de force lors du rendez-vous avec le conseiller, avec une vision claire de votre capacité réelle et des arbitrages à opérer pour concrétiser votre projet immobilier.
Limites des simulations en ligne et précautions
- Les simulateurs fournissent des estimations basées sur des profils moyens et ne peuvent intégrer toutes les spécificités de votre dossier.
- Les taux affichés sont indicatifs et peuvent varier selon votre profil emprunteur, votre apport, et les conditions de marché au moment de la demande.
- Certains frais annexes (garanties, frais de dossier, pénalités de remboursement anticipé) ne sont pas toujours inclus dans les résultats initiaux.
- Seule une offre de prêt formelle émise par l’établissement bancaire engage juridiquement les deux parties.
Risques explicites :
- Surestimer sa capacité d’emprunt en se basant uniquement sur une simulation peut conduire à un refus de crédit ou à un taux d’endettement insoutenable.
- Négliger l’impact de l’assurance emprunteur sur le TAEG peut fausser l’évaluation du coût total du crédit.
- Comparer des simulations incomplètes entre elles sans vérifier les hypothèses sous-jacentes expose à des choix inadaptés.
Pour toute décision patrimoniale engageante, consultez un conseiller en gestion de patrimoine certifié (CIF/CGPI) ou notaire.